Trois cents dollars, ce n'est pas une grosse somme. Mais quand le frigo est vide, que la facture d'électricité arrive ou que la voiture refuse de démarrer, c'est parfois exactement ce qui manque pour passer la semaine.
Beaucoup de gens tapent «prêt 300» dans leur téléphone dans ces moments-là, en espérant une réponse simple.
Pour quelles situations un prêt de 300 $ est adapté
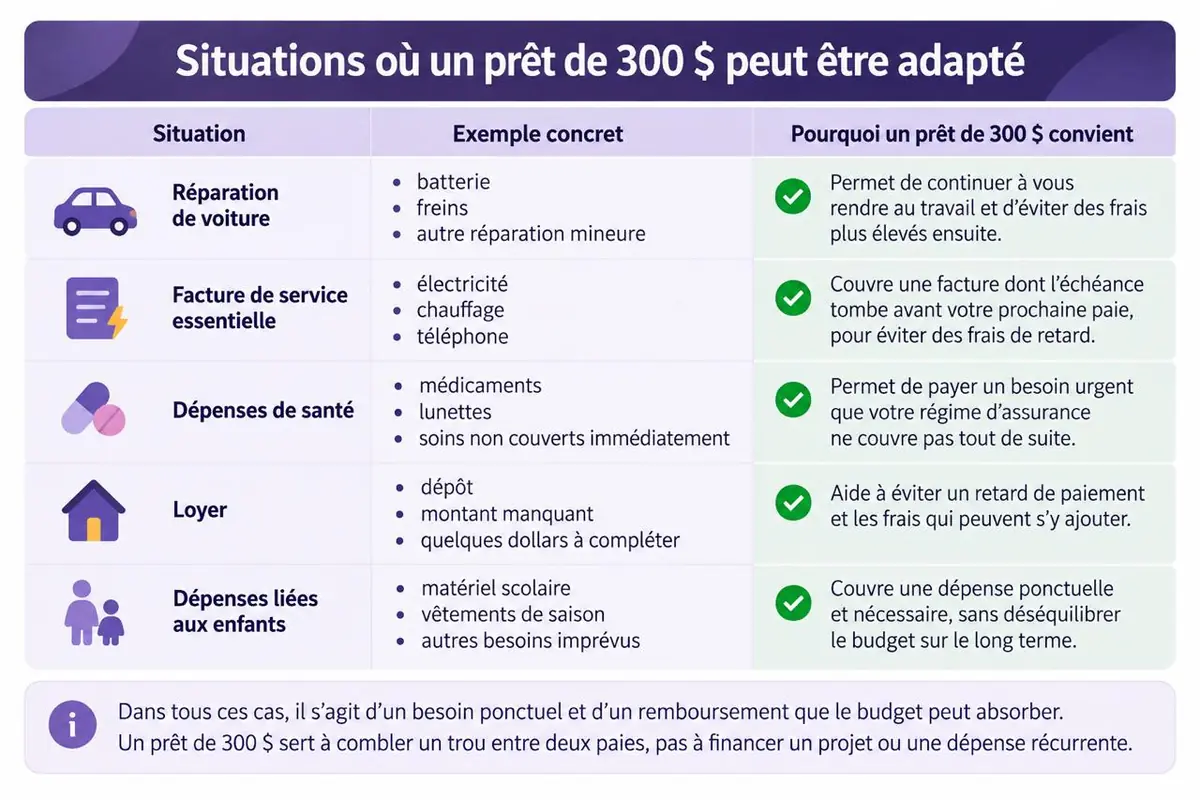
Un petit emprunt convient bien quand le besoin est précis, limité dans le temps et qu'on sait d'où viendra l'argent pour le rembourser. Un crédit 300 sert d'abord à combler un trou entre deux paies, pas à financer un projet.
Voici des cas où la somme est proportionnée au problème:
- une réparation mineure sur la voiture, comme une batterie ou des freins, qui vous permet de continuer à vous rendre au travail;
- une facture de service essentielle (électricité, chauffage, téléphone) dont l'échéance tombe avant votre prochaine paie;
- un achat de médicaments ou de lunettes que le régime d'assurance ne couvre pas tout de suite;
- un dépôt ou un montant manquant pour un loyer, quand il reste quelques dollars à compléter;
- une dépense imprévue liée aux enfants, comme du matériel scolaire ou un vêtement de saison.
Dans tous ces exemples, on parle d'un besoin ponctuel et d'un remboursement que le budget peut absorber. C'est ce qui distingue un emprunt raisonnable d'une fuite en avant.
Un prêt 300 peut aussi se défendre quand ne rien faire coûte plus cher: des frais de retard sur une facture, des frais de remise en service après une coupure, des intérêts qui s'accumulent sur un solde de carte.
Dans ces cas-là, payer quelques dollars pour régler le problème maintenant revient parfois moins cher que de le laisser traîner.
À l'inverse, un prêt 300 ne règle pas un problème qui revient chaque mois. Si le déficit est de 300 $ à chaque fin de mois, le petit prêt n'est qu'un pansement. Il faut alors regarder le budget lui-même, et c'est une autre conversation.
Pourquoi pas un prêt plus gros, par précaution? Parce que chaque dollar emprunté coûte des intérêts. Demander 1 000 $ pour un besoin de 300 $ revient à payer pour de l'argent dont on n'a pas besoin. Emprunter le strict nécessaire reste la règle la plus sûre.
Coût réel d'un petit prêt
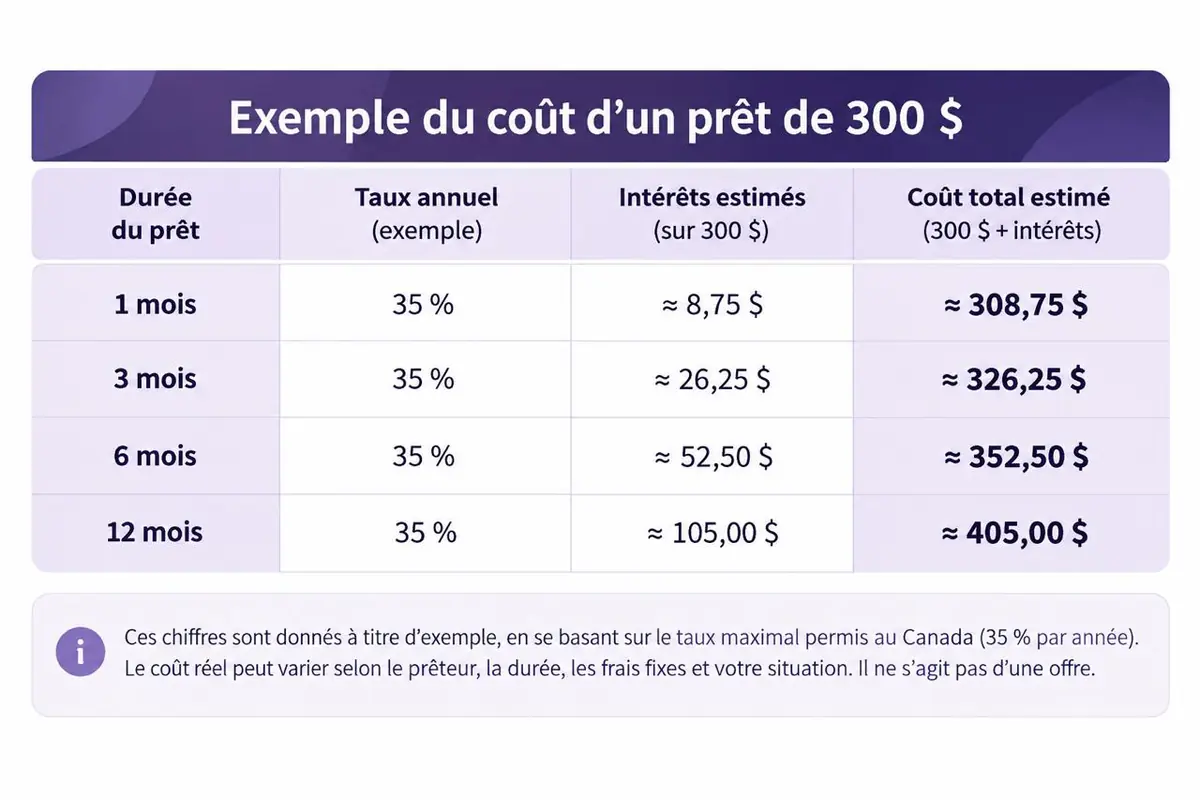
C'est la partie dont on parle le moins, alors regardons-la franchement. Sur un petit montant, le coût se compose de deux éléments: les intérêts, calculés en pourcentage, et parfois des frais fixes. Les deux doivent être inclus dans le TAEG, le taux annuel effectif global, qui est indiqué au contrat.
Un exemple pour fixer les idées. Le taux maximal permis au Canada est de 35 % par année. Même à ce plafond, les intérêts sur 300 $ pendant un mois s'élèvent à environ 8,75 $ (300 × 0,35 ÷ 12).
Ce calcul est un exemple théorique, pas une offre. Le coût réel dépend de la durée, du calendrier de paiement et des frais ajoutés.
Voilà pourquoi le pourcentage seul peut être trompeur. Un frais fixe de quelques dollars représente très peu sur un gros prêt, mais pèse davantage sur un crédit 300. Quand le prêt est petit, le TAEG augmente vite si des frais s'y ajoutent, et c'est pour ça qu'il faut toujours lire le coût total en dollars.
| Élément | Comment ça joue sur un petit montant |
|---|---|
| Intérêts | Calculés selon le taux et la durée, ils restent modestes en valeur absolue |
| Frais fixes | Pèsent proportionnellement plus lourd quand la somme est petite |
| Durée | Plus elle est longue, plus le coût total augmente |
| TAEG | Il regroupe intérêts et frais, donc il permet de comparer deux offres |
Le bon réflexe est simple. Avant de signer, demandez-vous: combien aurai-je versé au total, et combien ai-je reçu? La différence, c'est le prix du service. Si ce chiffre vous paraît acceptable pour ce que l'argent règle, la décision se tient.
Un truc concret: comparez le coût du prêt avec celui du problème qu'il règle. Des frais de retard, des frais pour un paiement refusé ou des frais de rebranchement dépassent parfois le prix du prêt lui-même. Si c'est le cas, l'emprunt se défend. Sinon, mieux vaut attendre ou négocier un délai.
Rappelez-vous aussi qu'aucun frais ne devrait vous être demandé avant que l'argent soit dans votre compte. Un prêteur qui réclame un paiement d'avance, sous n'importe quel nom, ne respecte pas les règles.
Conditions d'éligibilité
Les critères varient selon le prêteur, mais pour un petit emprunt on retrouve presque toujours les mêmes bases:
- avoir 18 ans ou plus;
- résider au Québec;
- recevoir un revenu régulier, qu'il vienne d'un emploi, de prestations ou d'une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir une adresse courriel et un numéro de téléphone valides;
- accepter la vérification de votre identité et de votre situation financière.
Un petit montant ne veut pas dire qu'il n'y a aucune vérification. Même pour un crédit 300, le prêteur doit s'assurer que vous pouvez rembourser sans vous mettre en difficulté.
Il regarde la régularité de vos revenus et le poids de vos dépenses fixes, souvent grâce à une vérification bancaire en ligne en lecture seule: il voit vos transactions, mais il ne peut pas déplacer d'argent.
Le pointage de crédit n'est pas toujours le critère principal pour une si petite somme. Plusieurs prêteurs s'intéressent surtout à vos entrées d'argent actuelles.
Cela dit, l'approbation n'est jamais garantie, et il est honnête de parler d'un taux d'approbation élevé pour les dossiers bien préparés, jamais d'un oui assuré.
Un refus peut arriver. Les raisons courantes sont des revenus trop irréguliers, des informations qui ne correspondent pas aux relevés ou des dépenses qui ne laissent aucune marge. On peut corriger et réessayer, ou viser un montant encore plus petit. Évitez toutefois de multiplier les demandes en une seule journée.
Comment faire la demande (étapes)
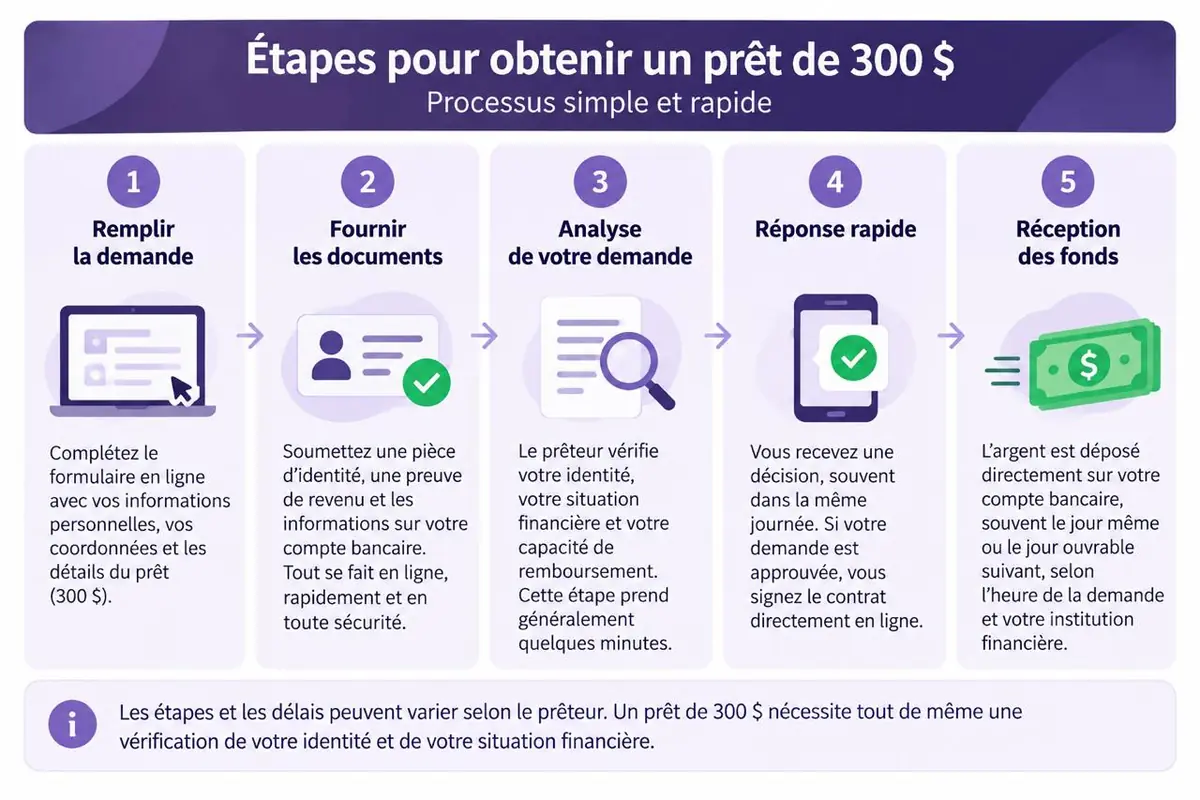
La démarche est courte, surtout quand on s'y prépare un peu.
- Calculez le montant exact dont vous avez besoin, sans arrondir vers le haut.
- Rassemblez une pièce d'identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ avant de l'envoyer.
- Autorisez la vérification bancaire, si le prêteur la demande.
- Lisez le contrat en entier: montant, TAEG, durée, frais et dates de paiement.
- Acceptez seulement si tout vous convient, puis surveillez votre compte.
Prenez votre temps à l'étape cinq. Si un point reste flou, posez la question ou refusez. Une erreur dans le numéro de compte retarde le dossier, et un revenu gonflé peut mener à un refus.
Une fois la demande envoyée, gardez l'œil sur vos courriels et vos textos, y compris le dossier des pourriels. C'est souvent là qu'arrive le contrat. Répondre rapidement fait avancer les choses.
Pour la réception de l'argent, ne comptez pas sur la seconde près. Le délai dépend de votre institution financière, de l'heure de la demande et du jour de la semaine. Si vous voulez le parcours le plus direct, consultez la page du micro-prêt express, qui détaille la demande rapide étape par étape.
Alternatives à considérer avant d'emprunter 300 $
Avant de faire une demande, prenez dix minutes pour regarder ailleurs. Il arrive qu'une solution gratuite existe, et ce serait dommage de payer des frais pour rien. Voici les pistes à essayer d'abord:
- Une entente avec le créancier. Si c'est une facture qui vous inquiète, appelez l'entreprise. Beaucoup acceptent de reporter la date ou d'étaler le paiement, souvent sans frais.
- Une avance auprès de l'employeur. Certains employeurs acceptent une avance sur la paie, sans intérêts.
- Une marge de crédit ou une carte de crédit. Si vous y avez accès, le coût est généralement plus bas qu'un petit prêt, à condition de rembourser rapidement.
- L'aide d'un proche. Un coup de main entre proches, avec une date de remboursement claire, évite bien des complications.
- Un organisme communautaire. Les banques alimentaires et les services d'aide d'urgence peuvent alléger certaines dépenses, ce qui réduit le montant à emprunter.
Si aucune de ces options ne marche, alors un petit prêt devient une solution raisonnable. Et si vous avez besoin d'un peu plus que 300 $, jetez un œil au mini-prêt, qui couvre des montants un peu plus élevés. Dans tous les cas, comparez toujours le coût total avant de choisir.
Avant de demander un prêt 300, demandez-vous aussi si le problème reviendra le mois prochain. Si oui, mieux vaut s'attaquer à la cause que de la repousser.
Cadre réglementaire au Québec
À savoir: l'encadrement légal
- Le prêt à la consommation est encadré par l'Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Pour prêter de l'argent au Québec, un commerçant doit détenir un permis de prêteur d'argent délivré par l'OPC.
L'Autorité des marchés financiers (AMF) surveille d'autres secteurs, comme l'assurance, l'épargne et le courtage hypothécaire. Elle ne délivre pas de permis pour les prêts d'argent.Le taux d'intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025. - Le contrat doit indiquer clairement le coût du crédit, dont le TAEG.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de filtre. Si un prêteur exige des frais d'avance, refuse de vous montrer le TAEG ou vous promet une réponse positive avant d'avoir regardé votre dossier, passez votre chemin.
Avant de signer, vérifiez que l'entreprise détient un permis de prêteur d'argent valide: l'OPC publie la liste des titulaires sur son site. C'est aussi à l'OPC qu'on signale un problème.
Emprunter de façon responsable
Posez-vous trois questions avant de demander quoi que ce soit. En ai-je besoin maintenant? Puis-je rembourser à la date prévue sans manquer d'argent pour l'épicerie ou le loyer? Ai-je regardé les autres options?
Un budget, même griffonné sur un coin de table, aide beaucoup. Notez vos revenus du mois, vos paiements fixes et ce qu'il reste. Si l'écart est mince, un nouveau paiement ajoutera de la pression. S'il est confortable, vous saurez quel montant vous pouvez rembourser sans stress.
Quand on est à court d'argent, la tentation est grande de signer vite. C'est justement à ce moment-là qu'on lit moins bien les conditions. Respirez, relisez le contrat, et refusez si quelque chose cloche.
| Situation | Quoi faire | Pourquoi / ressource |
|---|---|---|
| Vous empruntez pour rembourser un autre prêt | Arrêtez-vous un instant avant d'aller plus loin | C'est le piège le plus courant, et ce cercle est difficile à briser |
| Vous avez besoin d'aide avec votre budget | Consultez une ACEF (association coopérative d'économie familiale) | Consultation budgétaire gratuite, partout au Québec |
| Vous voulez comparer des produits de crédit | Lisez les guides de l'ACFC (Agence de la consommation en matière financière du Canada) | Ressource gratuite pour comparer les options |
| L'argent vient d'arriver | Inscrivez la date de remboursement à votre agenda le jour même et mettez la somme de côté | Vous évitez d'être pris de court à l'échéance |
| Le paiement s'annonce serré | Parlez au prêteur avant l'échéance, pas après | Il est plus facile de s'entendre avant un retard |
Pourquoi choisir micro-prets.ca
Sur micro-prets.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de paiement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d'avoir regardé votre dossier.
Chaque demande de prêt 300 est étudiée selon votre situation réelle. Si la réponse est non, vous le savez rapidement et vous pouvez passer à autre chose, sans frais.
Pour faire une demande rapide, passez par le micro-prêt express. Si votre besoin dépasse un peu 300 $, jetez un œil au mini-prêt. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Vaut-il la peine d'emprunter seulement 300 $?
Ça dépend du besoin. Si la somme règle un problème précis et que vous pouvez la rembourser à la date prévue, oui, ça peut être une bonne décision.
Par contre, sur un si petit montant, les frais pèsent proportionnellement plus lourd, alors comparez toujours le coût total avant de décider. Si une entente de paiement ou une avance gratuite est possible, elle sera presque toujours moins chère.
Le taux d'intérêt est-il le même que pour un montant plus élevé?
Pas forcément. Le taux maximal permis est le même pour tout le monde, soit 35 % (TAEG). Mais sur un petit montant, des frais fixes peuvent faire grimper le TAEG, même si le taux d'intérêt lui-même ne change pas.
Le contrat doit indiquer le TAEG complet. C'est ce chiffre qui permet de comparer une offre de crédit 300 à une autre, ou à un prêt plus important.