Le mot «instantané» fait vendre. Sur une bannière, il donne l'impression qu'on clique et que l'argent tombe dans le compte avant même de fermer l'onglet.
La réalité est un peu plus nuancée, et mieux vaut le savoir avant de remplir un formulaire. Un prêt instantané, au Québec, c'est d'abord une réponse rapide, pas une promesse de virement à la seconde.
Qu'est-ce qu'un prêt instantané
Quand on tape pret instant dans un moteur de recherche, on cherche en général la même chose: un petit montant, une demande faite depuis le téléphone, une réponse sans attendre.
C'est exactement ce que décrit un prêt instantané: un micro-prêt demandé en ligne, évalué par un système automatisé, avec une décision qui arrive souvent en quelques minutes.
Le mot «instantané» s'applique donc à la réponse. Il ne dit rien du taux, ni du coût total, ni de l'heure à laquelle l'argent sera dans votre compte. Ce sont trois questions séparées, et la plupart des malentendus viennent du fait qu'on les mélange.
Certains sites parlent de crédit instantané pour désigner la même chose. D'autres écrivent prêt instant, ou même pret instant sans accent, parce que c'est ce que les gens tapent sur leur cellulaire. Les étiquettes changent, le principe reste le même.
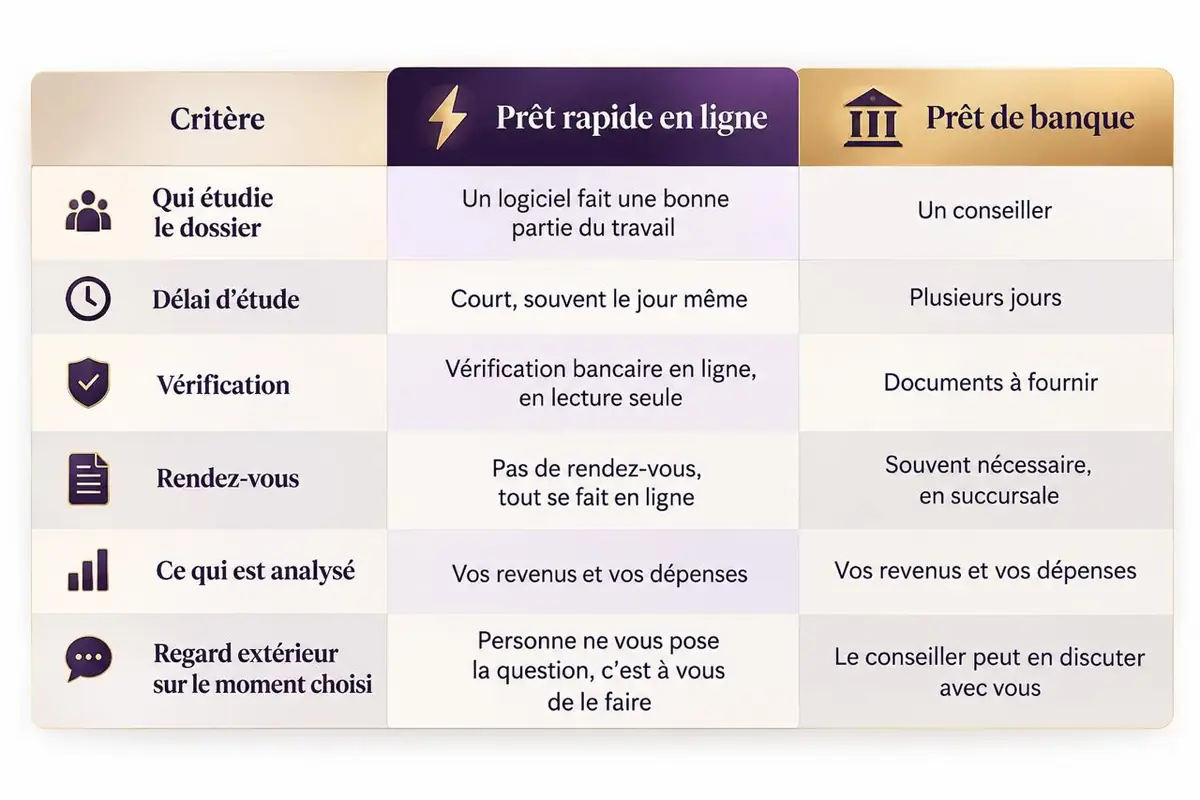
| Critère | Prêt rapide en ligne | Prêt de banque |
|---|---|---|
| Qui étudie le dossier | Un logiciel fait une bonne partie du travail | Un conseiller |
| Délai d'étude | Court, souvent le jour même | Plusieurs jours |
| Vérification | Vérification bancaire en ligne, en lecture seule | Documents à fournir |
| Rendez-vous | Pas de rendez-vous, tout se fait en ligne | Souvent nécessaire, en succursale |
| Ce qui est analysé | Vos revenus et vos dépenses | Vos revenus et vos dépenses |
| Regard extérieur sur le moment choisi | Personne ne vous pose la question, c'est à vous de le faire | Le conseiller peut en discuter avec vous |
Délais réels: approbation vs réception de l'argent
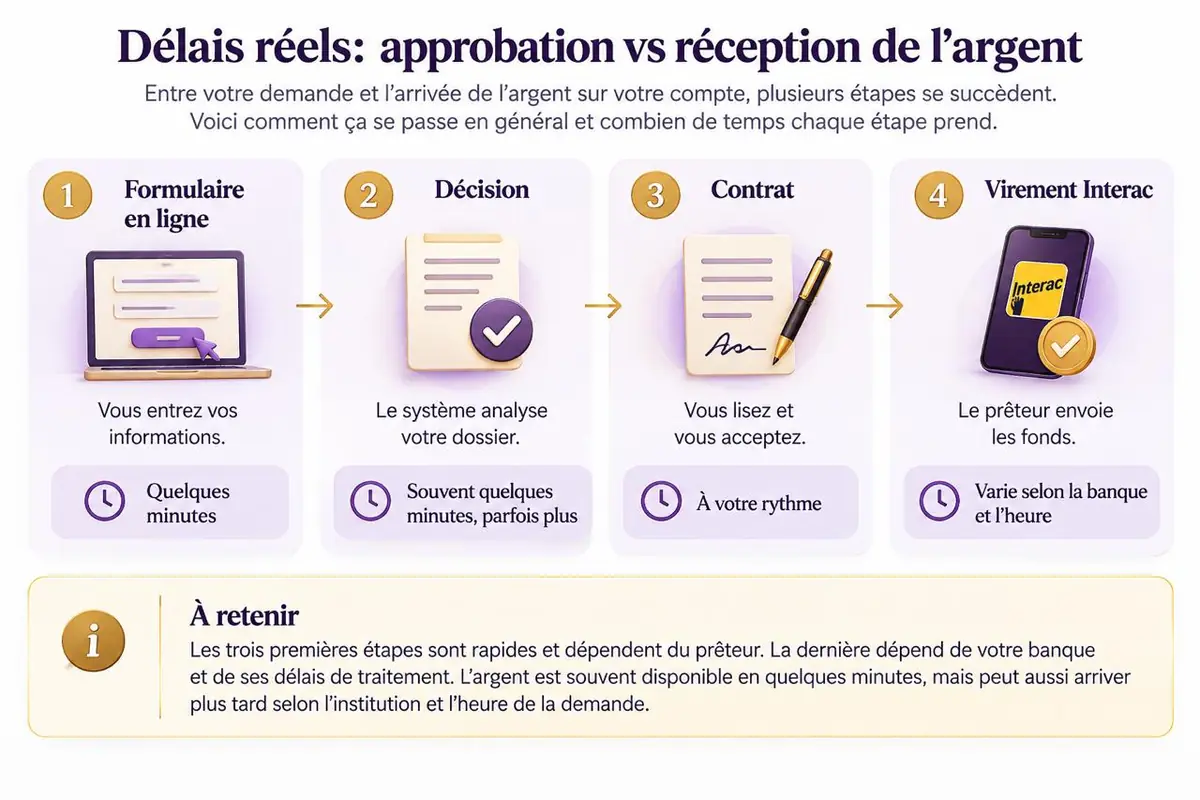
Il faut distinguer deux moments: la décision du prêteur, puis l'arrivée de l'argent. Entre les deux, il y a la signature du contrat, la confirmation de vos coordonnées bancaires et le traitement par votre institution financière. Le versement se fait le plus souvent par virement Interac.
| Étape | Ce qui se passe | Durée habituelle |
|---|---|---|
| Formulaire en ligne | Vous entrez vos informations | Quelques minutes |
| Décision | Le système analyse votre dossier | Souvent quelques minutes, parfois plus |
| Contrat | Vous lisez et vous acceptez | À votre rythme |
| Virement Interac | Le prêteur envoie les fonds | Varie selon la banque et l'heure |
Les trois premières lignes du tableau sont celles où la rapidité est bien réelle. La dernière échappe en partie au prêteur, et on y revient juste en dessous.
Pourquoi aucun prêteur ne peut garantir un virement à la seconde
Un virement Interac passe par des réseaux que le prêteur ne contrôle pas. Votre banque ou votre caisse décide à quelle vitesse elle crédite le compte, et chacune a ses habitudes. Plusieurs éléments entrent en ligne de compte:
- l'institution qui reçoit l'argent, puisque toutes ne traitent pas les virements au même rythme;
- l'heure de la demande, car une demande faite tard en soirée peut attendre le lendemain matin;
- le jour de la semaine, surtout les fins de semaine et les congés fériés;
- les vérifications de sécurité qu'une banque applique parfois à un nouveau virement.
Pour toutes ces raisons, une formulation honnête ressemble à «souvent en quelques minutes» ou «le jour même dans plusieurs cas». Quand une pub jure que l'argent arrive à la seconde dans tous les cas, c'est un drapeau rouge. Un prêt instant sérieux ne promet pas ça.
Si rien n'apparaît après quelques heures, vérifiez d'abord que le contrat est bien signé et que le numéro de compte est exact. Regardez ensuite dans l'application de votre banque si un virement est en attente. Sinon, écrivez au prêteur en indiquant la date et l'heure de votre demande.
Conditions d'éligibilité
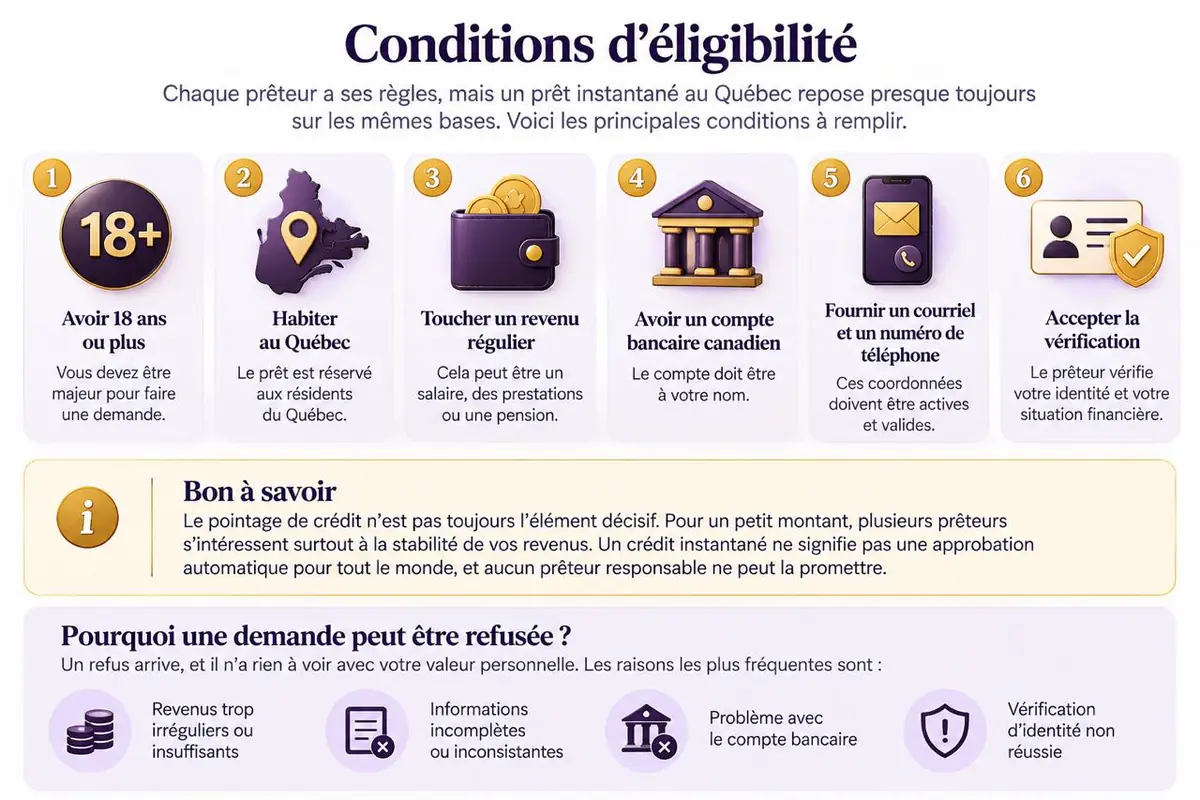
Chaque prêteur a ses règles, mais un prêt instantané au Québec repose presque toujours sur les mêmes bases:
- avoir 18 ans ou plus;
- habiter au Québec;
- toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
- avoir un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de téléphone qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
Le pointage de crédit n'est pas toujours l'élément décisif. Pour un petit montant, plusieurs prêteurs s'intéressent surtout à la stabilité de vos entrées d'argent. Mais un crédit instantané ne veut pas dire une approbation pour tout le monde, et aucun prêteur responsable ne peut le promettre.
Un refus arrive, et il a rarement un lien avec votre valeur personnelle. Revenus trop irréguliers, informations qui ne concordent pas avec les relevés, dépenses qui ne laissent aucune marge: ce sont les motifs habituels.
On peut corriger ce qui cloche et réessayer plus tard, ou viser un montant plus petit. Évitez par contre d'envoyer dix demandes dans la même journée, ça n'aide pas.
Comment faire la demande (étapes)
La démarche est simple. Elle va simplement plus vite quand on est préparé.
- Fixez le montant dont vous avez réellement besoin, sans arrondir vers le haut.
- Rassemblez une pièce d'identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ avant de l'envoyer.
- Autorisez la vérification bancaire si le prêteur la demande.
- Lisez le contrat en entier: montant, TAEG, durée, frais, dates de paiement.
- Acceptez seulement si tout vous convient, puis surveillez votre compte.
Il n'y a aucune urgence à l'étape cinq. Si un point reste flou, posez la question ou refusez. Une faute dans le numéro de compte ou un revenu gonflé retarde le dossier et peut mener à un refus.
Un détail sur l'étape quatre: la vérification bancaire en ligne se fait en lecture seule. Le prêteur consulte vos transactions récentes, mais il ne peut pas déplacer d'argent. Si un site vous demande l'autorisation d'effectuer des transferts, fermez la page.
Après l'envoi, gardez l'oeil sur vos courriels et vos textos, y compris le dossier des pourriels. C'est souvent là que se retrouve le contrat à signer. Répondre vite fait avancer le dossier.
Montants disponibles pour un prêt instantané
Les montants dépendent du prêteur et de votre dossier. Dans le cas d'un pret instant, on parle de micro-prêts, de quelques centaines à quelques milliers de dollars.
Le premier emprunt est souvent plus modeste, et le plafond peut monter si vos remboursements se font à temps. Les chiffres exacts s'affichent au moment de la demande, alors fiez-vous à eux plutôt qu'à une publicité.
Ce qui joue sur le montant offert, c'est surtout la régularité de vos dépôts, le poids de vos dépenses fixes et la durée de remboursement choisie. Plus la somme est petite, plus elle reste facile à gérer.
Même un petit prêt coûte quelque chose: des intérêts, parfois des frais. Le TAEG, indiqué au contrat, sert justement à comparer deux offres. Regardez-le avant la mensualité.
Deux offres peuvent d'ailleurs avoir la même mensualité et un prix très différent. Celle qui s'étire sur plus de paiements coûte presque toujours plus cher au total. Additionnez ce que vous aurez versé à la fin et comparez avec la somme reçue: l'écart, c'est le prix réel de la rapidité.
Avantages et inconvénients
Avantages
- La demande se fait en ligne, à toute heure.
- La décision arrive souvent en quelques minutes.
- Les petits montants conviennent bien à un imprévu.
- Il y a beaucoup moins de paperasse qu'avec une banque.
Inconvénients
- Le coût est plus élevé que celui d'une marge de crédit ou d'une carte de crédit.
- Le virement n'est pas toujours immédiat.
- On peut s'endetter si on y a recours trop souvent.
- L'approbation n'est jamais acquise d'avance.
Le prêt instant règle un manque de liquidités ponctuel. Il ne règle pas un problème de budget. Si chaque fin de mois est difficile, un petit prêt ne fera que repousser la difficulté de quelques semaines.
Cadre réglementaire au Québec
À savoir: l'encadrement légal
- Le prêt à la consommation est encadré par l'Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Pour prêter de l'argent au Québec, un commerçant doit détenir un permis de prêteur d'argent délivré par l'OPC.
L'Autorité des marchés financiers (AMF) surveille d'autres secteurs, comme l'assurance, l'épargne et le courtage hypothécaire. Elle ne délivre pas de permis pour les prêts d'argent. Le taux d'intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025. - Le contrat doit indiquer clairement le coût du crédit, dont le TAEG.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de filtre. Si un prêteur réclame des frais d'avance, refuse de montrer le TAEG ou vous assure d'une réponse positive avant d'avoir regardé votre dossier, passez votre chemin.
Avant de signer, vérifiez que l'entreprise détient un permis de prêteur d'argent valide: l'OPC publie la liste des titulaires sur son site. C'est aussi à l'OPC qu'on signale un problème.
Emprunter de façon responsable
Avant toute demande, posez-vous trois questions. En ai-je vraiment besoin maintenant? Puis-je rembourser à la date prévue sans manquer d'argent pour l'épicerie ou le loyer? Ai-je regardé d'autres solutions?
Quand on cherche un pret instant, on est souvent pressé, et c'est justement là qu'on signe trop vite. Quelques pistes à essayer d'abord:
- une avance sur salaire auprès de votre employeur;
- une entente de paiement avec le créancier qui vous attend;
- une marge de crédit, si vous y avez accès;
- un coup de main d'un proche, quand c'est possible.
Un prêt instantané ne remplace pas un budget. Même un budget très simple aide: notez vos revenus du mois, vos paiements fixes et ce qu'il reste. Si l'écart est mince, un nouveau prêt ajoutera de la pression. S'il est confortable, demandez le montant que vous pouvez rembourser sans stress, pas le plafond offert.
Si vous empruntez pour en rembourser un autre, arrêtez-vous un instant. C'est souvent le début d'un cercle difficile à briser.
Des ressources gratuites existent: les ACEF (associations coopératives d'économie familiale) offrent de la consultation budgétaire partout au Québec, et l'Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
Inscrivez la date de remboursement à votre agenda le jour même où l'argent entre dans votre compte. Si le paiement s'annonce serré, parlez au prêteur avant l'échéance, pas après.
Pourquoi choisir micro-prets.ca
Sur micro-prets.ca, les conditions sont présentées avant la signature: montant, TAEG, durée et dates de paiement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d'avoir regardé votre dossier.
La demande de prêt instantané est étudiée selon votre situation réelle. Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais.
Pour comprendre comment fonctionne le virement Interac, lisez notre page sur le mini-prêt avec virement immédiat. Pour voir le parcours de demande rapide étape par étape, passez par le micro-prêt express. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Un prêt instantané est-il vraiment instantané?
Pas tout à fait. La décision arrive souvent en quelques minutes, mais la réception des fonds varie selon votre banque, l'heure de la demande et le jour de la semaine. Un prêt instantané n'est donc instantané que pour la partie qui se passe en ligne.
Quelle est la différence avec un prêt rapide?
La frontière est mince. Un prêt rapide met l'accent sur un traitement accéléré, avec des montants parfois plus variés. Le pret instant vise surtout les micro-prêts et une réponse en quelques minutes.
Dans les deux cas, exigez un contrat clair et un TAEG affiché avant de signer. Pour approfondir, lisez notre article sur le micro-crédit rapide et urgent.
Puis-je obtenir un prêt instantané avec un mauvais crédit?
C'est possible chez certains prêteurs, qui regardent d'abord votre revenu et votre capacité à rembourser. Aucune approbation n'est garantie pour autant, et le coût peut être plus élevé. Un prêt instant avec un mauvais crédit demande donc une lecture encore plus attentive du contrat.